
Портфель державних облігацій у власності громадян установив новий історичний максимум. Розбираємося, чому українці дедалі активніше позичають гроші державі, скільки на цьому можна заробити, чим облігації внутрішньої державної позики відрізняються від банківського депозиту і які ризики приховує інструмент, що часто рекламують як майже безальтернативний.
Українці накопичили в облігаціях внутрішньої державної позики понад 163 млрд грн. Станом на 1 вересня 2026 року це найбільший портфель ОВДП фізичних осіб за всю історію українського ринку.
Ще на початку серпня він становив 159,3 млрд грн. Тобто лише за місяць зріс більш як на 3,7 млрд грн. Загальний обсяг ОВДП в обігу вже становить близько 2 трлн грн. Найбільшими власниками залишаються банки — 926,4 млрд грн, за ними Національний банк — 655,8 млрд грн. Юридичні особи тримають 213,6 млрд грн, а громадяни — понад 163 млрд грн. Таким чином, на фізосіб припадає вже трохи більше 8% усього ринку ОВДП.
Для держави це важливе джерело внутрішнього фінансування під час війни. Для громадян — альтернатива банківському депозиту, готівковій валюті та зберіганню грошей на поточному рахунку.
Але рекордні 163 млрд грн не означають, що ОВДП автоматично є найвигіднішим або найбезпечнішим варіантом для кожного. Реальний результат залежить від валюти облігації, строку до погашення, ціни купівлі, комісій посередника і, особливо, від того, чи готовий власник тримати папір до погашення.
Що таке ОВДП і куди насправді йдуть гроші
Облігація внутрішньої державної позики — це борговий цінний папір. Купуючи його, інвестор фактично позичає гроші державі.
Держава бере на себе зобов’язання у визначений день погасити облігацію та виплатити передбачений умовами випуску дохід.
ОВДП можуть бути номіновані у гривні, доларах США та євро. Номінальна вартість одного паперу становить відповідно 1000 грн, $1000 або €1000. Придбати їх фізособа може через банки, інвестиційні компанії та брокерів, а військові облігації — також через “Дію”.
Саме суттєве спрощення доступу до державних облігацій стало одним із чинників їх популяризації. Якщо раніше цей ринок асоціювався насамперед із банками та великими інвесторами, то зараз купівля окремих випусків для фізособи за складністю дедалі більше нагадує відкриття банківського депозиту.
При цьому 163 млрд грн — це показник портфеля фізичних осіб у гривневому еквіваленті. У ньому можуть бути не лише гривневі, а й валютні державні папери. Тому місячне збільшення портфеля не обов’язково один до одного дорівнює сумі нових грошей, які громадяни внесли протягом місяця: на гривневу оцінку валютної частини портфеля також може впливати зміна курсу.
Чому українці дедалі активніше купують державні облігації
Головна причина — поєднання досить високої дохідності та особливого податкового режиму.
На останніх аукціонах Мінфіну ставки за гривневими ОВДП залишалися двозначними. Наприклад, 1 вересня річні папери були розміщені із середньозваженою дохідністю 15,18%, 25 серпня дворічні — 15,63%, а випуск приблизно на 2,6 року, розміщений 18 серпня, — 16,09% річних.
Проте ці показники потрібно трактувати правильно.
Це результати первинних аукціонів Міністерства фінансів, у яких безпосередньо бере участь обмежене коло професійних учасників. Роздрібний клієнт банку або брокера зазвичай купує ОВДП уже за ціною, яку пропонує конкретний посередник. Тому дохідність, яку побачить фізособа в застосунку банку чи інвесткомпанії, може відрізнятися від ставки на аукціоні Мінфіну.
Друга перевага ОВДП — оподаткування.
Доходи фізичних осіб від державних облігацій не оподатковуються ані податком на доходи фізичних осіб, ані військовим збором. Після підвищення військового збору Мінфін окремо підтверджував збереження цієї пільги для ОВДП, зокрема військових облігацій.
І це створює суттєву різницю з банківськими депозитами.
Процентний дохід за депозитами належить до пасивних доходів і оподатковується ПДФО за ставкою 18%. Для оподатковуваних доходів фізичних осіб також діє військовий збір 5%. Отже, сукупне податкове навантаження на процентний дохід за звичайним депозитом становить 23%.
Саме тому порівнювати “15% за депозитом” та “15% за ОВДП” без урахування податків некоректно.
ОВДП проти депозиту: де більше грошей після сплати податків
Уявімо спрощений приклад.
Людина має 100 000 грн і обирає між річним депозитом під 15% і державною облігацією з дохідністю приблизно 15,18% річних.
За депозитом 15% означають 15 000 грн процентного доходу до оподаткування. Після ПДФО та військового збору залишається приблизно 11 550 грн.
Якщо ж ОВДП справді забезпечить ефективну дохідність 15,18% і папір буде утримуватися до погашення, податкового відрахування з цього доходу для фізособи немає. У максимально спрощеному розрахунку це приблизно 15 180 грн доходу.
Різниця — близько 3630 грн на кожні 100 000 грн вкладень.
Але цей приклад демонструє лише податковий ефект. Реальний розрахунок ОВДП складніший. Інвестор може купити папір дорожче або дешевше номіналу, частина випусків має купонні виплати, брокер чи банк може встановлювати комісії, а дата купівлі часто не збігається з початком строку обігу облігації.
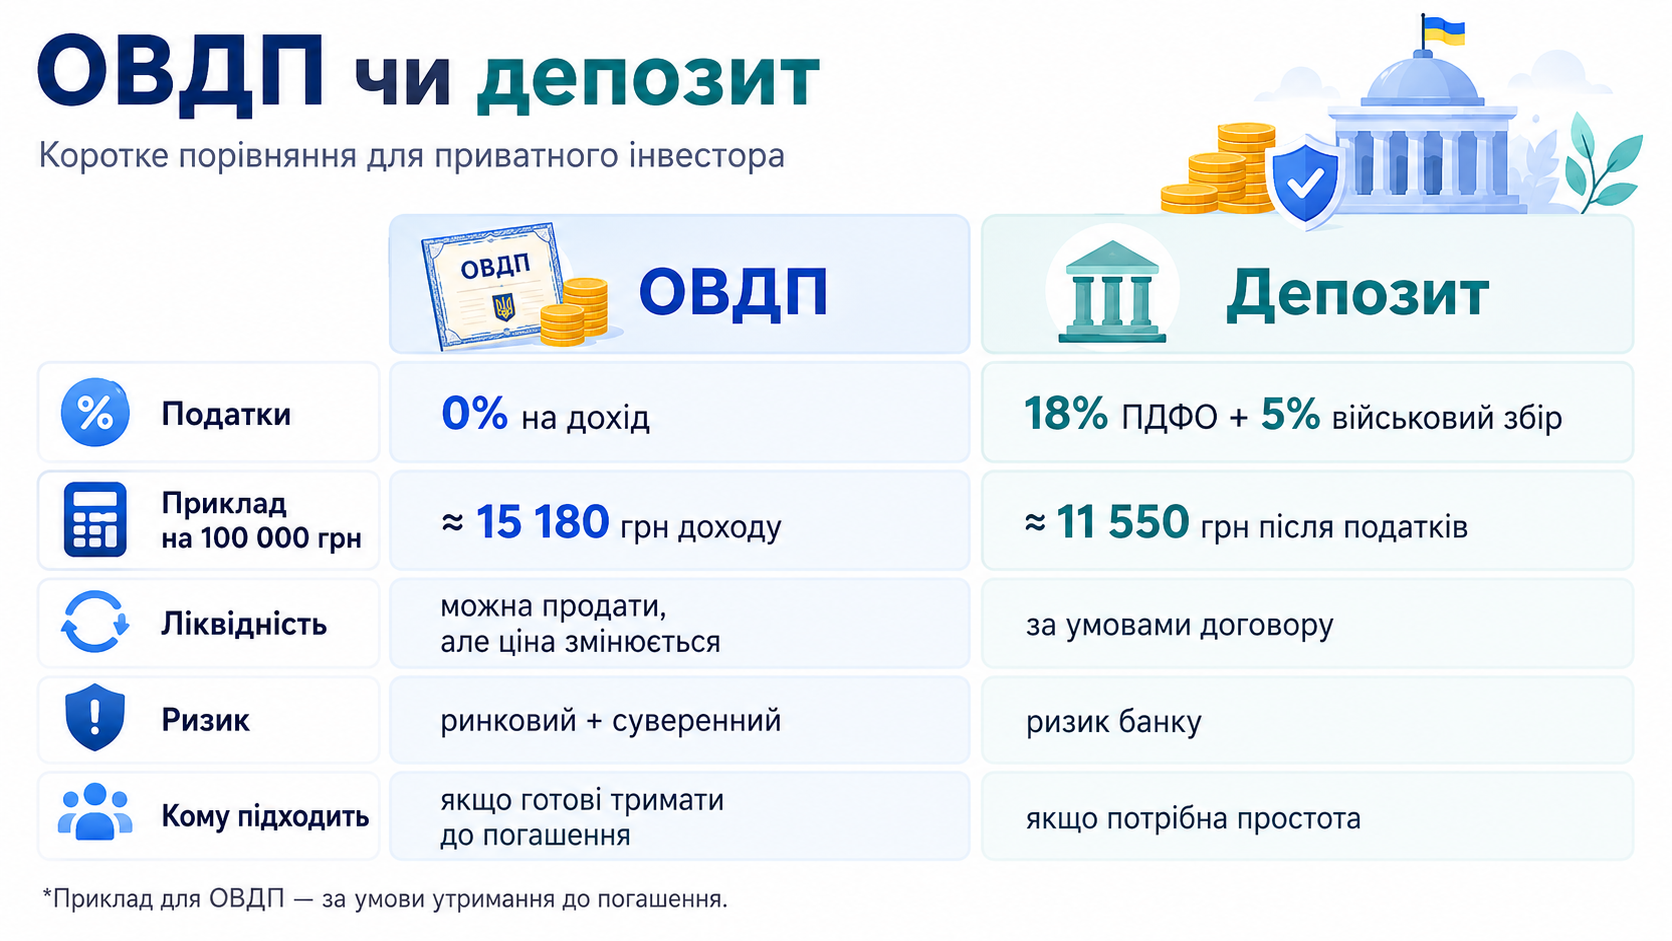


Тому орієнтуватися потрібно не на купонну ставку або красивий рекламний відсоток, а на дохідність до погашення після всіх комісій.
| Параметр | ОВДП | Банківський депозит |
|---|---|---|
| Хто позичальник | Держава Україна | Конкретний банк |
| Дохід | Залежить від випуску та ціни купівлі | Визначений депозитним договором |
| ПДФО для фізособи | Немає | 18% із процентного доходу |
| Військовий збір | Немає | 5% із процентного доходу |
| Достроковий вихід | Продаж на вторинному ринку | Залежить від умов депозиту |
| Ціна при достроковому виході | Може бути нижчою за ціну купівлі | Зазвичай визначена договором |
| Валюта | Гривня, долар, євро | Гривня, долар, євро |
| Державна гарантія | Пряме боргове зобов’язання держави | Система гарантування банківських вкладів |
| Основний ризик | Суверенний та ринковий | Ризик конкретного банку, умови депозиту |
| Поріг входу | Залежить від посередника та випуску | Зазвичай дуже низький |
Чи означає це, що ОВДП однозначно вигідніші за депозит
Ні.
Податкова перевага дуже важлива, але вона лише один із параметрів.
Депозит має перевагу в простоті. Клієнт бачить суму, строк і процентну ставку. Якщо договір передбачає виплату наприкінці строку, приблизний результат легко порахувати заздалегідь.
З облігацією доводиться враховувати ціну купівлі та погашення.
Наприклад, номінал паперу може становити 1000 грн, але це не означає, що сьогодні його можна придбати саме за 1000 грн. Ціна залежить від залишкового строку, накопиченого купонного доходу та поточних ринкових ставок.
Особливо важливо це для людини, яка не впевнена, що зможе залишити гроші в інструменті до дати погашення.
Якщо ОВДП тримати до кінця, інвестор за нормального виконання державою своїх зобов’язань отримує передбачені випуском платежі. Якщо ж продати папір раніше, його ціна визначатиметься ринком.
І тут виникає головна відмінність від уявлення про ОВДП як про “депозит із кращим відсотком”.
Головний прихований ризик — продаж раніше строку
Ринкова ціна облігації змінюється разом із процентними ставками.
Умовно кажучи, якщо людина придбала довгу облігацію з дохідністю 15%, а через кілька місяців аналогічні нові папери почнуть давати 18%, стара облігація стає менш привабливою. Щоб покупець погодився її придбати, її ринкова ціна може знизитися.
Інвестор, якому терміново знадобляться гроші, може бути змушений продати її дешевше.
Зворотний сценарій також можливий. Якщо ринкові ставки знижуються, старі папери з вищими виплатами можуть дорожчати, і достроковий продаж здатний принести додатковий прибуток.
Саме тому поняття “15% річних” у випадку ОВДП не гарантує, що людина, яка продасть папір через три або шість місяців, отримає пропорційну частину цих 15%.
Для інвестора, який точно знає, що гроші будуть потрібні до певної дати, логічніше підбирати облігацію з погашенням максимально близько до цієї дати, а не брати довший випуск лише через вищу ставку.
А якщо просто тримати до погашення — ризику немає?
Ризик усе одно є.
ОВДП є боргом держави, а не магічно “безризиковим” активом. Їх погашення залежить від здатності та готовності держави виконувати свої боргові зобов’язання.
Український уряд протягом повномасштабної війни активно використовує внутрішні державні запозичення, а ринок ОВДП став одним із ключових механізмів фінансування бюджету. Проте країна одночасно веде масштабну війну й має значну потребу у внутрішньому та зовнішньому фінансуванні.
Тобто кредитний ризик у випадку ОВДП — суверенний ризик України.
Це відрізняється від депозиту, де безпосереднім боржником є конкретний банк.
На час дії воєнного стану та протягом трьох місяців після його припинення чи скасування система гарантування передбачає відшкодування фізособам банківських вкладів у повному розмірі в межах установлених законом правил. Після завершення цього періоду гарантована сума має становити щонайменше 600 000 грн. Воєнний стан в Україні станом на вересень 2026 року продовжує діяти.
Тому фраза “ОВДП безпечні, а депозит ризиковий” надто спрощує ситуацію. Це два різні види ризику та два різні механізми захисту інвестора.
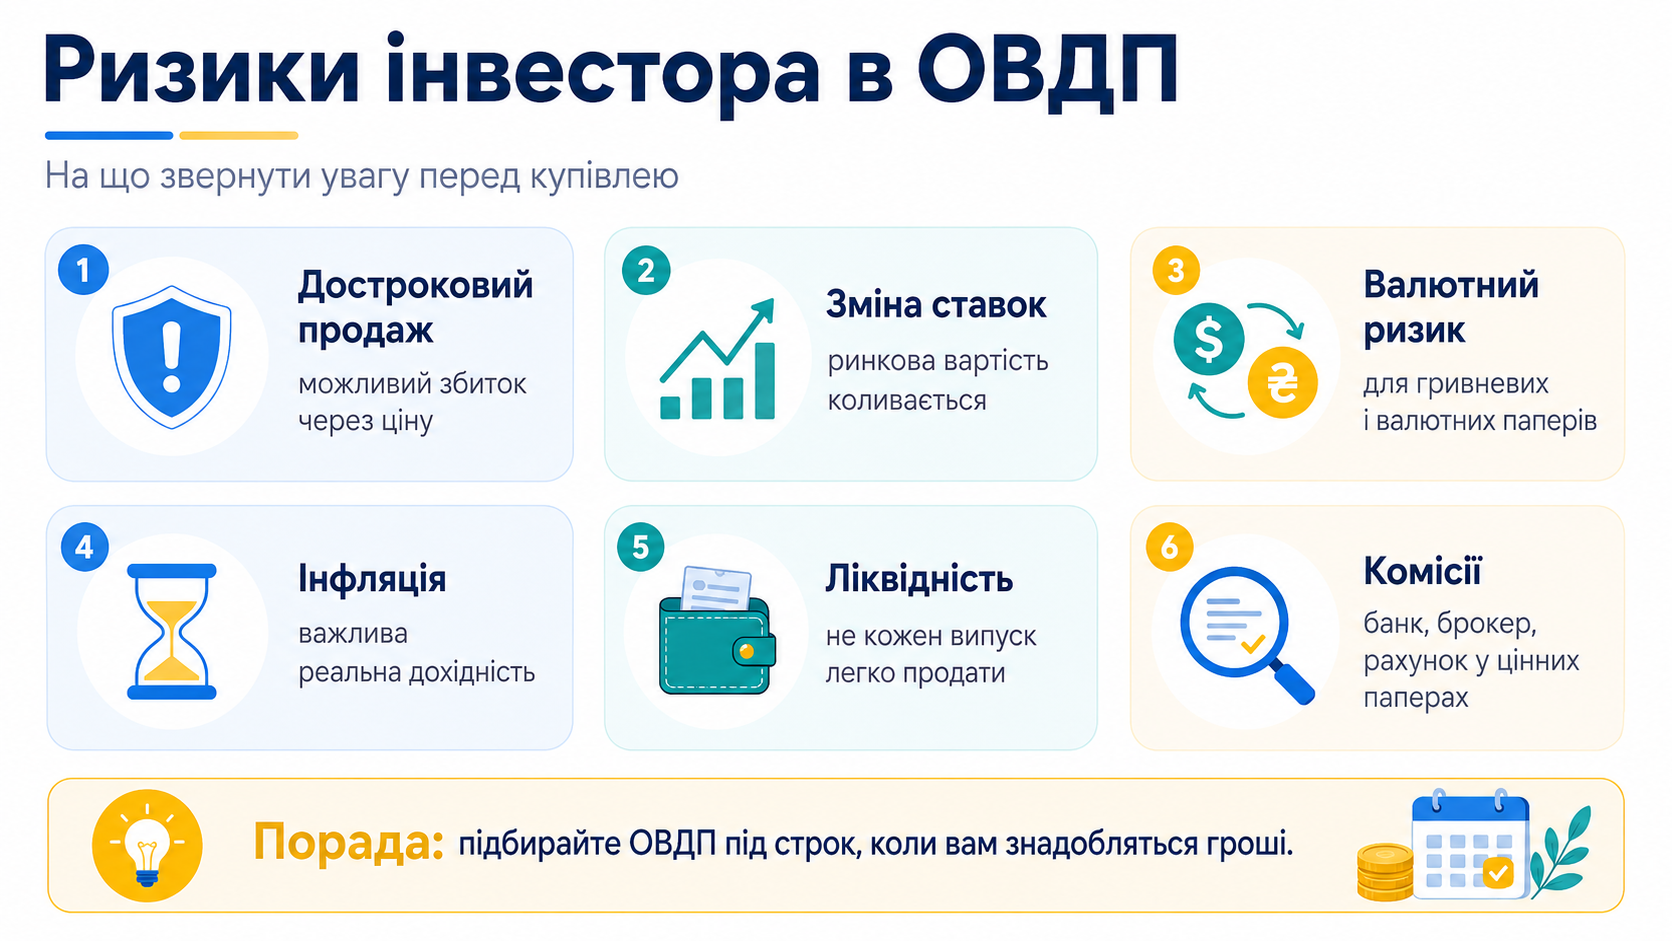
Ще шість ризиків, про які варто пам’ятати
Інфляційний ризик. Висока номінальна ставка не гарантує збільшення купівельної спроможності грошей. Якщо ціни за рік зростуть швидше, ніж інвестор заробить на облігації, реальна дохідність буде від’ємною.
Валютний ризик. Гривнева ОВДП може дати вищу ставку, але якщо метою інвестора є накопичення в доларах або євро, важливе значення матиме майбутній курс. Висока гривнева дохідність може частково або повністю нівелюватися девальвацією.
І навпаки, валютні ОВДП мають нижчу процентну ставку, але дають можливість прив’язати заощадження до відповідної валюти.
Ризик ліквідності. ОВДП можна продавати до погашення, проте це не означає, що будь-який конкретний випуск у будь-який день вдасться продати за бажаною ціною. Значення мають активність вторинного ринку та різниця між ціною купівлі й продажу.
Комісії та спред. Один посередник може не брати окремої комісії за купівлю, але закладати свою маржу в ціну. Інший може стягувати плату за операції або обслуговування рахунку в цінних паперах. На малих сумах такі витрати особливо помітні.
Ризик реінвестування. Якщо коротка облігація погашається через кілька місяців, немає гарантії, що нові папери тоді пропонуватимуть таку саму ставку. Якщо ставки знизяться, наступне розміщення коштів приноситиме менше.
Операційний ризик. Інвестор взаємодіє не лише з державою, а й із банком, брокером або інвестиційною компанією. Потрібно розуміти тарифи, порядок виплат, умови продажу та те, де саме обліковуються придбані папери.
Депозит теж не завжди можна просто забрати у будь-який момент
І тут ОВДП мають потенційну перевагу.
Строковий депозит може бути оформлений без права дострокового розірвання. В іншому банку дострокове зняття дозволене, але клієнт утрачає значну частину нарахованих процентів.
ОВДП формально можна продати іншому учаснику ринку до погашення.
Але свобода продажу не дорівнює гарантії ціни.
Тому для грошей, які можуть знадобитися раптово — резерву на лікування, переїзд, ремонт чи втрату роботи, — ні довгий депозит, ні довга облігація не є ідеальною заміною ліквідному резерву на рахунку.
Раціональна конструкція особистих фінансів зазвичай починається не з пошуку максимальної ставки, а з поділу грошей за строками: кошти на поточні витрати, аварійний резерв і лише після цього — суми, які справді можна інвестувати на певний період.
Чому рекорд фізосіб важливий для держави
Значення цих 163 млрд грн виходить далеко за межі особистих фінансів.
ОВДП є механізмом фінансування бюджетного дефіциту. Держава позичає кошти всередині країни, а не покриває всю потребу винятково зовнішніми кредитами або монетарним фінансуванням.
За січень–серпень 2026 року Мінфін повідомив про 343,4 млрд грн залучень через внутрішній ринок. Із них 248,2 млрд грн припало на звичайні аукціони з розміщення ОВДП, ще 95,2 млрд грн — на аукціони обміну.
Останню цифру важливо пояснювати окремо.
Аукціон обміну, або switch-аукціон, — це не те саме, що продаж нових облігацій за нові гроші.
Мінфін пропонує власникам паперів, строк погашення яких наближається, обміняти їх на нові — з пізнішою датою погашення. Таким чином уряд переносить частину виплат у майбутнє, зменшує пікове навантаження на бюджет і подовжує строки внутрішнього боргу.
Наприклад, на switch-аукціоні 26 серпня інвесторам запропонували обміняти папери з погашенням 30 вересня 2026 року на новий випуск із погашенням у серпні 2029 року. Обсяг задоволених заявок становив близько 15 млрд грн. Сам Мінфін пояснює такі операції як інструмент активного управління державним боргом і зниження короткострокового навантаження на бюджет.
Тому формулювання “уряд залучив 343 млрд грн нових грошей” було б неточним. Частина цієї суми — не нова ліквідність, а фактично перенесення на майбутнє вже наявних боргових зобов’язань.
Чи багато 163 млрд грн на тлі всього ринку
І багато, і мало одночасно.
Фізособи вже контролюють понад 8% ОВДП в обігу — частку, яку важко назвати маргінальною.
Але структура ринку досі показує домінування великих фінансових інституцій.
Банки тримають приблизно 46% ОВДП, Нацбанк — майже 33%. Разом це майже чотири п’ятих усього внутрішнього державного боргу в облігаціях. Фізособи з їхніми приблизно 8% поки не можуть замінити інституційних покупців.
Проте для Мінфіну цінність роздрібного ринку полягає не лише в абсолютній сумі.
Чим більше громадян регулярно купують держоблігації, тим ширшою стає база інвесторів. Держава менше залежить від кількох найбільших банків, а внутрішній ринок капіталу поступово стає глибшим.
Національний банк ще на початку 2026 року зазначав, що вкладення населення в ОВДП за 2025 рік зросли на 67%. Серед причин НБУ називав високу реальну дохідність, відсутність оподаткування та покращення доступу до інструменту.
Новий рекорд у 163 млрд грн показує, що тенденція продовжилася й у 2026 році.
То що краще — депозит чи ОВДП
Універсальної відповіді немає.
Якщо людина хоче максимально простий продукт, заздалегідь відомі умови та не хоче розбиратися у вторинному ринку цінних паперів, депозит може бути зручнішим.
Якщо ж гроші можна зафіксувати до конкретної дати погашення, інвестор готовий порівнювати випуски та посередників, а головним критерієм є чиста дохідність після податків, гривневі ОВДП часто отримують суттєву перевагу.
Для великих сум значення податкової різниці особливо помітне.
Але перед купівлею варто перевірити щонайменше сім речей:
- Не купонну ставку, а фактичну дохідність до погашення.
- Точну дату погашення, а не просто напис “річна облігація”.
- Ціну придбання одного паперу.
- Усі комісії банку або брокера.
- Умови продажу раніше строку та орієнтовний спред.
- Валюту, в якій знадобляться гроші в майбутньому.
- Чи справді ці кошти можна не використовувати до погашення.
Саме останній пункт часто важливіший за різницю між 15% і 16% річних.
Рекорд — не сигнал “купувати всім”
163 млрд грн у портфелях громадян — показник того, що ОВДП перетворюються з інструменту професійного фінансового ринку на один із масових способів зберігання заощаджень.
Цьому допомагають високі гривневі ставки, нульове оподаткування доходу фізосіб, можливість придбання через цифрові канали та прагнення держави розширювати внутрішню базу кредиторів.
За однакової номінальної процентної ставки ОВДП справді можуть суттєво випереджати депозит за чистим доходом через податкову різницю.
Але це не робить їх аналогом банківського рахунку з гарантованими “15% плюс”.
Найбільш прогнозованим результат стає тоді, коли інвестор заздалегідь обирає папір під конкретний строк і може тримати його до погашення. Щойно виникає потреба продати облігацію раніше, у рівняння входять ринкова ціна, ліквідність і процентні ставки.
Тому рекордні 163 млрд грн — передусім свідчення дорослішання українського роздрібного ринку державного боргу. А не доказ того, що ОВДП вже стали безумовно кращою заміною депозитам для кожного українця.

