
Міжнародне енергетичне агентство різко погіршило оцінку російського видобутку нафти на 2026–2027 роки. Серпневий показник, за оцінкою МЕА, виявився приблизно на 10% нижчим за січневий пік. Це ще не означає обвалу нафтової галузі Росії, але показує важливу зміну: українські удари створюють проблеми вже не тільки для нафтопереробних заводів і внутрішнього ринку пального, а й для першої ланки нафтового ланцюга — самого видобутку.
Протягом кількох років ефективність української кампанії проти російської нафтової інфраструктури найпростіше було вимірювати кількістю зупинених установок на НПЗ, скороченням виробництва бензину й дизеля та перебоями на внутрішньому паливному ринку Росії.
Тепер з’явився інший індикатор.
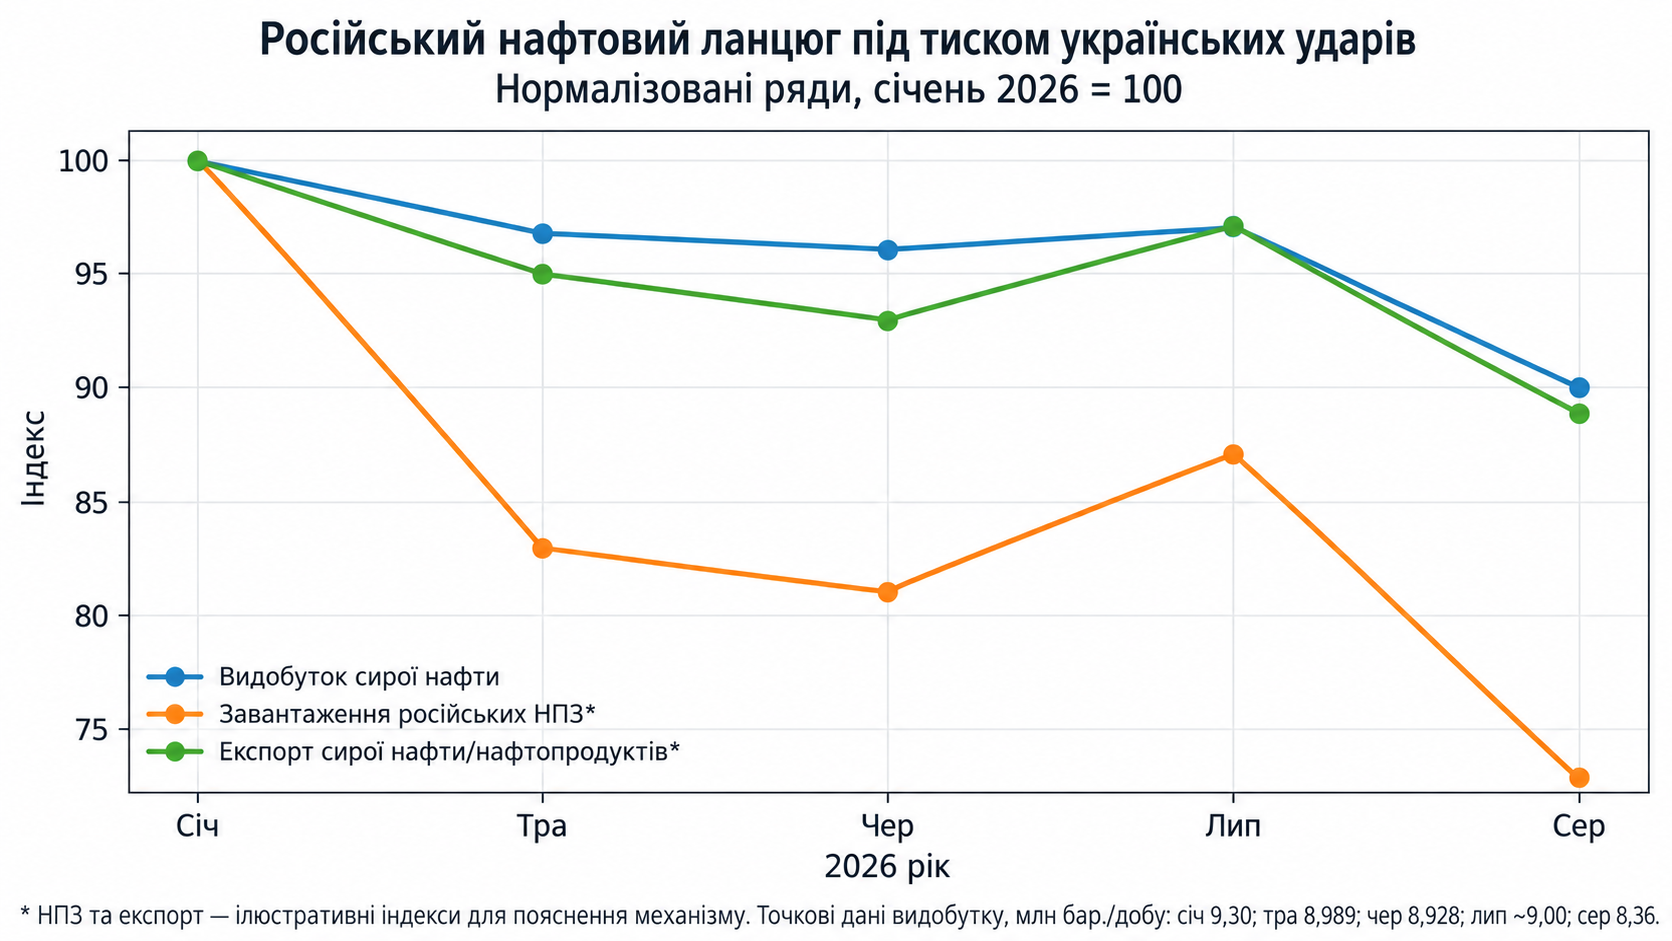
У вересневому Oil Market Report Міжнародне енергетичне агентство оцінило видобуток російської сирої нафти в серпні лише у 8,36 млн барелів на добу. Це на 200 тис. барелів менше, ніж у липні, на 695 тис. менше, ніж рік тому, і одразу на 940 тис. барелів на добу нижче від січневого піку у 9,3 млн. Фактично за сім місяців показник знизився приблизно на десяту частину.
Разом із цим МЕА ще раз переглянуло прогноз Росії вниз. Очікуваний середній видобуток у 2026 році скорочено на 125 тис. барелів на добу — до 8,7 млн, а прогноз на 2027-й знижено відразу на 235 тис. — до 8,6 млн барелів на добу. Reuters прямо пов’язує це погіршення прогнозу з триваючими українськими ударами по російській енергетичній інфраструктурі.
Саме це робить нові цифри важливішими за чергове повідомлення про пожежу на окремому НПЗ.
Українська кампанія починає відображатися не лише у здатності Росії переробляти видобуту нафту, а й у тому, скільки нафти російські компанії взагалі можуть або мають сенс піднімати з родовищ.
Від 9,3 млн до 8,36 млн барелів
Динаміка МЕА показує масштаб зміни.
| Показник | Обсяг |
|---|---|
| Пік у січні 2026 року | 9,30 млн барелів/добу |
| Липень, оцінка МЕА | 8,56 млн |
| Серпень, оцінка МЕА | 8,36 млн |
| Падіння до січневого піку | 940 тис. барелів/добу |
| Зміна до серпня 2025 року | −695 тис. барелів/добу |
| Прогноз МЕА на 2026 рік | 8,70 млн |
| Прогноз МЕА на 2027 рік | 8,60 млн |
Серпневу цифру особливо важливо розглядати в динаміці. Ще в липневому балансі МЕА російський видобуток був вищим, а у серпні агентство зафіксувало додаткове скорочення на 200 тис. барелів на добу.
При цьому Росія теоретично повинна була мати можливість виробляти значно більше. У таблиці МЕА для серпня вказана стійка виробнича потужність Росії приблизно у 9,3 млн барелів на добу, тоді як фактичний показник оцінений у 8,36 млн. Це означає, що проблема полягає не просто у формальному обмеженні в межах домовленостей ОПЕК+, а у дедалі більшому розриві між потенційною та фактичною пропозицією.
Дані ОПЕК малюють дещо менш драматичну, але схожу картину.
За даними вторинних джерел організації, Росія у серпні виробляла 8,718 млн барелів на добу, що на 160 тис. менше від переглянутого липневого показника. Водночас це приблизно на 1,17 млн барелів на добу нижче від рівня, передбаченого для Росії угодою ОПЕК+.
Тобто МЕА й ОПЕК сперечаються про точний масштаб, але не про напрям: російський видобуток у серпні скоротився.


Чому удар по НПЗ зрештою може зменшити видобуток
На перший погляд між атакою на нафтопереробний завод і свердловиною за сотні чи тисячі кілометрів немає прямого зв’язку.
Але нафтовий сектор працює як єдина система.
Нафта, яку підняли з родовища, повинна кудись піти. Один маршрут — на російські НПЗ, де вона перетворюється на бензин, дизель, авіаційне пальне та інші продукти. Другий — у трубопроводи й порти на експорт.
Коли частина НПЗ зупиняється, у системі з’являється надлишок сирої нафти.
Спочатку це навіть може збільшити експорт. Замість переробки всередині країни Росія спрямовує додаткові барелі до Китаю, Індії та інших покупців.
Саме це вже сталося у 2026 році. Проєкт урядового прогнозу Росії, який отримав Reuters, передбачає збільшення експорту сирої нафти з 230,8 млн тонн у 2025 році до 244,7 млн тонн у 2026-му — саме на тлі падіння внутрішньої переробки. Одночасно прогноз експорту нафтопродуктів уряд знизив одразу на 27,3 млн тонн — до 98,5 млн тонн.
Але можливість компенсувати зупинки НПЗ збільшенням експорту не безмежна.
Потрібні вільні трубопровідні потужності, термінали, танкери, страхування, покупці та прийнятна ціна. До цього додаються санкції, обмеження на флот і логістичні ризики.
Якщо російська система одночасно втрачає частину переробки та стикається з обмеженнями експорту, виробникам доводиться скорочувати подачу нафти в систему. Зрештою це доходить до родовищ.
Тому стратегічно значущим стає не одиничне знищення установки на НПЗ, а ситуація, коли переробка, зберігання, трубопроводи й експортні маршрути одночасно перестають поглинати весь видобутий обсяг.
Тоді удар по downstream — переробці — починає передаватися в upstream, тобто видобуток.
Що змінилося у 2026 році
Масштаб проблем російської переробки накопичувався поступово.
У травні Reuters повідомляв, що удари порушили роботу великих НПЗ у центральній частині Росії із сукупною потужністю понад 83 млн тонн на рік, або приблизно чвертю російських нафтопереробних потужностей. Серед уражених чи зупинених підприємств були об’єкти в Кіришах, Москві, Нижньому Новгороді, Рязані та Ярославлі.
До літа проблема перейшла з промислової статистики на заправки.
Російська влада запроваджувала обмеження на експорт пального, послаблювала окремі вимоги до його якості та була змушена вдаватися до імпорту. У серпні Reuters повідомляв уже про обмеження продажу бензину навіть на АЗС у Москві та Московській області.
Паралельно падали зовнішні поставки нафтопродуктів. За розрахунками Reuters на основі галузевих даних, у липні російський морський експорт нафтопродуктів скоротився на 33,3% порівняно з червнем і на 54,7% у річному вимірі — до 3,93 млн тонн. Однією з головних причин називали позапланові зупинки НПЗ після українських атак.
Тобто ланцюг дедалі більше виглядав так: пошкодження НПЗ → падіння переробки → дефіцит окремих видів пального → експортні обмеження → спроба перенаправити нафту на зовнішні ринки.
Тепер до цього ланцюга додався ще один елемент — помітне скорочення самого видобутку.
Російський уряд також погіршує прогноз
Дані МЕА не є єдиним сигналом.
На початку вересня Reuters отримав проєкт нового макроекономічного прогнозу російського уряду. У ньому прогноз виробництва нафти на 2026 рік було знижено на 17,2 млн тонн — до 494,2 млн тонн, або приблизно 9,88 млн барелів на добу за використаним Reuters перерахунком.
Якщо прогноз буде затверджено без змін, це буде найнижчий річний результат Росії з 2009 року.
Прогнози на 2026–2029 роки також знижені приблизно на 16–20 млн тонн порівняно з травневою версією. Навіть після очікуваного часткового відновлення у 2027–2029 роках виробництво, за базовим сценарієм уряду, має залишатися нижчим за рівень 2025 року.
Цифру російського уряду — 9,88 млн барелів на добу — не варто механічно порівнювати з 8,7 млн у прогнозі МЕА. Джерельна база, методологія та охоплення показників у російській та міжнародній статистиці відрізняються.
Це взагалі одна з головних проблем при оцінці російської нафтової галузі.
Москва припинила регулярно публікувати детальну статистику видобутку ще у квітні 2023 року. Відтоді зовнішні аналітики дедалі більше спираються на дані портів, трубопроводів, танкерні перевезення, інформацію про роботу НПЗ, супутникові спостереження та вторинні джерела.
Звідси й розбіжність між 8,36 млн барелів на добу у МЕА та 8,718 млн в ОПЕК за один і той самий серпень.
Різниця — приблизно 358 тис. барелів щодня, або понад 4%.
Тому коректніше говорити не про одну абсолютно точну цифру, а про тренд, який підтверджують кілька незалежних наборів даних.
І цей тренд зараз спрямований вниз.
Чому падіння видобутку важливіше за зупинку одного НПЗ
Нафтопереробний завод можна зупинити й запустити знову після ремонту. Частину обладнання можна замінити, технологічну схему — перебудувати, обсяги переробки — перекинути на інші підприємства.
З видобутком ситуація складніша.
Падіння на сотні тисяч барелів щодня означає втрату потоку сировини на самому початку ланцюга. Якщо цей обсяг не відновлюється швидко, він уже не може бути ані перероблений усередині Росії, ані проданий у вигляді сирої нафти за кордон.
У цьому сенсі видобуток є важливішим показником системного ефекту, ніж список пошкоджених заводів.
Проте й тут не варто робити висновок, що українські удари вже спричинили незворотний занепад російської нафтової промисловості.
Частина скорочення може бути тимчасовою. На видобуток впливають ремонти, логістика, умови ОПЕК+, стан експортної інфраструктури й ринкова кон’юнктура. Росія також має можливість перерозподіляти потоки між переробкою та експортом.
Показовою буде не одна серпнева цифра, а те, чи зможе Москва повернути видобуток після ремонтів.
Якщо восени показник залишатиметься біля нинішніх рівнів або продовжить падати, аргумент про структурний ефект українських ударів стане значно сильнішим.
Є ще один парадокс: менше нафти не обов’язково одразу означає менше грошей
Падіння видобутку на 10% не означає автоматичного падіння нафтових доходів Росії на 10%.
Доходи визначаються не лише кількістю барелів.
Мають значення світова ціна Brent, дисконт російських сортів, курс рубля, транспортні витрати, податкова система та те, яку частину нафти Росія продає у сирому вигляді, а яку — після переробки.
У 2026 році цей фактор особливо важливий через кризу на Близькому Сході. У вересні ціна на нафту Brent перевищувала $100 за барель, а глобальні запаси швидко скорочувалися. За оцінкою МЕА, світове виробництво нафти у 2026 році може знизитися на 5,7 млн барелів на добу, а накопичені з лютого втрати запасів сягнули вже 507 млн барелів.
Висока світова ціна частково компенсує Росії менші фізичні обсяги.
Саме тому ефективність української кампанії потрібно оцінювати щонайменше за трьома параметрами: фізичним видобутком, обсягом переробки та реальною виручкою від експорту.
Лише падіння всіх трьох одночасно означало б однозначне скорочення ресурсної бази російської держави.
Водночас удари вже змінюють економіку російської нафтової системи
Навіть якщо високі ціни тимчасово підтримують доходи, пошкодження інфраструктури створюють додаткові витрати.
Росії доводиться ремонтувати обладнання, змінювати логістику, перенаправляти нафту на експорт, обмежувати продаж нафтопродуктів за кордон і забезпечувати внутрішній ринок у ситуації скорочення переробки.
Особливо показовим є прогноз самих російських чиновників.
На 2026 рік вони очікують збільшення експорту сирої нафти, але водночас різке падіння експорту пального. Уже у 2027 році експорт сирої нафти, за урядовим сценарієм, повинен скоротитися до 232,5 млн тонн, а у 2028–2029 роках — приблизно до 216,6 млн тонн.
Це означає, що перекидання сирої нафти з пошкоджених НПЗ на зовнішній ринок може бути ефективним короткостроковим амортизатором, але російський уряд сам не розраховує на постійне зростання таких поставок.
Саме тут українська стратегія отримує потенційно системний вимір.
Якщо одночасно обмежувати можливість переробляти нафту, зберігати її, транспортувати трубопроводами та відвантажувати через порти, простір для маневру скорочується. Що менше альтернатив залишається у нафтової компанії, то вища ймовірність, що проблема зрештою дійде до свердловини.
Що покажуть наступні місяці
Серпневі цифри ще не дозволяють оголосити перелом у російській нафтовій галузі.
Але вони дають значно сильніший аргумент, ніж просто кількість уражених заводів.
Раніше результат українських атак можна було побачити переважно на рівні переробки: зупинена установка, менше бензину, нижчий експорт дизеля, черги на АЗС.
Тепер МЕА бачить падіння вже на рівні видобутку.
Головним тестом стануть вересень, жовтень і наступні місяці. Якщо НПЗ почнуть повертатися до роботи, а видобуток швидко відновиться до 9 млн барелів на добу й вище, серпневий спад можна буде трактувати насамперед як тимчасовий шок.
Якщо ж виробництво залишиться поблизу 8,3–8,7 млн барелів або продовжить знижуватися, це буде свідченням іншого процесу: російська нафтовидобувна система дедалі гірше справляється з накопиченими обмеженнями.
Особливо важливо стежити за співвідношенням трьох потоків — видобутку, переробки й морського експорту. Зниження переробки саме по собі ще можна компенсувати збільшенням продажів сирої нафти. Зниження експорту можна певний час компенсувати переробкою чи запасами.
Але якщо падають усі три показники, можливостей для такого перерозподілу майже не залишається.
Саме тому оцінка МЕА за серпень є важливою.
Вона ще не доводить, що українські удари зламали російську нафтову галузь. Але вперше в цій фазі кампанії дає достатньо сильний кількісний сигнал, що наслідки вже не обмежуються пожежами на НПЗ та дефіцитом бензину.
Проблема починає рухатися вгору по виробничому ланцюгу — до самих нафтових родовищ.
І якщо цей тренд закріпиться, саме падіння видобутку, а не кількість пошкоджених заводів, стане одним із найважливіших показників ефективності української далекобійної кампанії.

